
Saltillo, Coah.- El caso de una pasajera lesionada en un accidente ocurrido en Ramos Arizpe pone sobre la mesa una situación que puede enfrentar cualquier persona después de un percance: ¿qué hacer cuando la aseguradora no responde, rechaza una cobertura o no ofrece una solución?
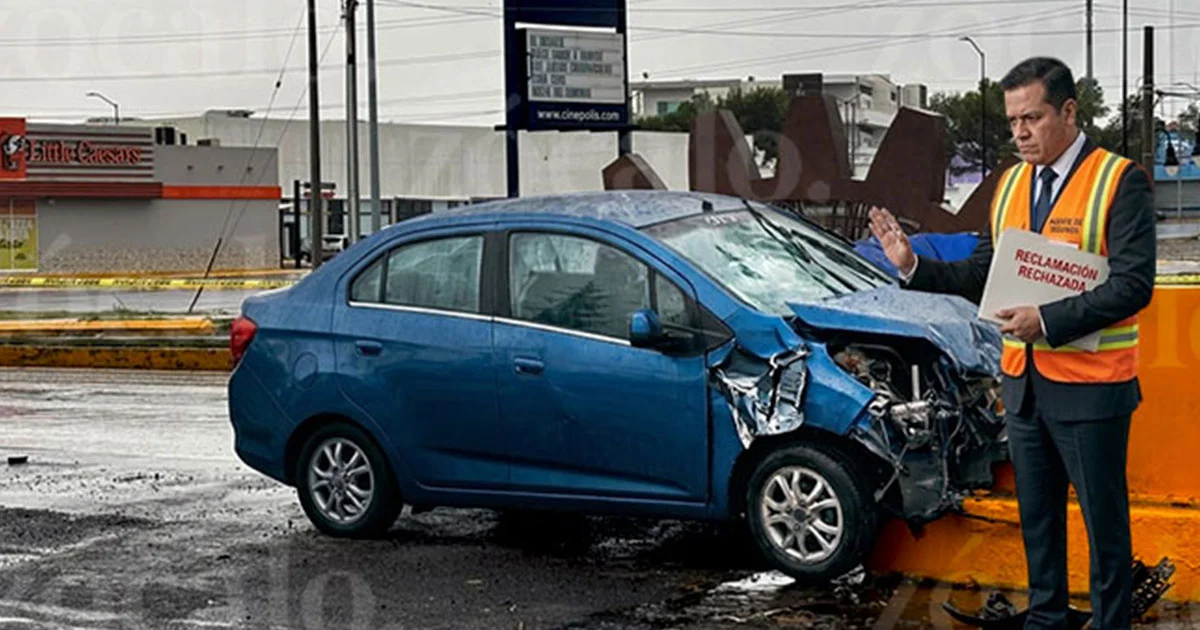
El accidente ocurrió cuando un conductor de taxi impactó su vehículo contra un puente y perdió la vida, mientras que una pasajera de aproximadamente 40 años resultó lesionada y fue trasladada a una clínica del IMSS.
De acuerdo con la denuncia pública realizada por Juan Zúñiga, propietario de Taxis Aries, la aseguradora STP no habría otorgado un pase médico para trasladar a la mujer a otra institución, por lo que pidió públicamente que la compañía se hiciera responsable.
Más allá de este caso, cuando una persona considera que su aseguradora no está cumpliendo con lo establecido en su póliza, existen pasos que puede seguir para presentar una reclamación.
Lo primero: reportar el accidente y guardar todo
Después de un accidente es importante conservar el número de siniestro o folio, el nombre del ajustador, la fecha y hora del reporte, mensajes, correos electrónicos, fotografías, videos y todos los documentos relacionados con el caso.
Si hay personas lesionadas, también deben conservarse los reportes médicos, recetas, facturas y cualquier comprobante de los gastos realizados.
En caso de que la aseguradora niegue una cobertura, es recomendable pedir que la negativa sea entregada por escrito y con una explicación de las razones por las que se rechazó el servicio o pago.
Revisar qué cubre la póliza
Antes de iniciar una reclamación es necesario revisar las condiciones del seguro.
La póliza establece cuáles son las coberturas, exclusiones, sumas aseguradas, deducibles y condiciones para hacer válido el seguro.
Esto es especialmente importante cuando se trata de lesiones, gastos médicos o responsabilidad civil, ya que la cobertura dependerá del seguro contratado.
Si la aseguradora dice que no: pedir una explicación
Una negativa verbal del ajustador no necesariamente pone fin al reclamo.
El asegurado puede solicitar a la compañía una respuesta formal en la que explique por qué está rechazando la cobertura y qué parte de la póliza sustenta esa decisión.
La Ley sobre el Contrato de Seguro establece que, una vez que la empresa recibe los documentos e información necesarios para conocer el fundamento de la reclamación, el crédito derivado del contrato vence 30 días después.
Este plazo no significa que cualquier queja tenga que resolverse automáticamente en 30 días. El procedimiento y los tiempos pueden variar dependiendo del tipo de reclamación y de las circunstancias del caso.
El siguiente paso: acudir a la UNE
Si la respuesta de la aseguradora no llega o no resuelve el problema, el usuario puede acudir a la Unidad Especializada de Atención a Usuarios (UNE) de la propia compañía.
Las aseguradoras deben contar con una UNE para atender consultas, aclaraciones, reclamaciones y quejas de sus clientes.
La recomendación es presentar la reclamación por escrito, explicar claramente lo ocurrido y conservar el folio o comprobante de recepción.
¿Y si la aseguradora sigue sin responder?
Cuando el problema no se resuelve directamente con la compañía, el usuario puede acudir a la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF).
La Comisión atiende controversias entre usuarios y aseguradoras, entre ellas problemas relacionados con el cumplimiento de contratos y el pago de indemnizaciones.
Para recibir orientación, CONDUSEF tiene disponibles los teléfonos: 55 5340 0999 y 800 999 8080
El horario de atención telefónica es de lunes a viernes, de 8:30 a 18:00 horas.
¿Qué documentos conviene llevar?
Para presentar una reclamación es recomendable tener reunida toda la documentación relacionada con el accidente.
Entre los documentos que pueden ser útiles están:
- Póliza o certificado del seguro.
- Identificación oficial.
- Número de siniestro o folio.
- Reporte del accidente.
- Fotografías y videos.
- Documentos de tránsito, cuando correspondan.
- Reportes médicos y comprobantes de gastos, si hubo personas lesionadas.
- Correos, mensajes y cualquier comunicación con la aseguradora.
- La respuesta o negativa emitida por la compañía.
- El folio de la reclamación presentada ante la UNE.
Tener esta información organizada puede facilitar el seguimiento del caso y demostrar qué ocurrió y qué fue lo que se solicitó a la aseguradora.
¿Cuánto tiempo hay para reclamar?
Este es uno de los puntos que más dudas genera.
La Ley sobre el Contrato de Seguro establece, como regla general, un plazo de prescripción de dos años para las acciones derivadas de un contrato de seguro. En los seguros de vida relacionados con el fallecimiento, el plazo general es de cinco años.
Sin embargo, existen casos particulares y excepciones. Por ello, si existe una controversia con la aseguradora, no es recomendable esperar hasta que esté por vencer el plazo para iniciar una reclamación o buscar asesoría legal.
¿Qué pasa si tampoco se resuelve ante CONDUSEF?
El procedimiento puede incluir una etapa de conciliación entre el usuario y la institución financiera.
Si no se llega a un acuerdo, existen otros mecanismos que pueden aplicarse dependiendo del caso, entre ellos la posibilidad de solicitar un dictamen en determinados supuestos.
También puede existir la posibilidad de recibir defensoría legal gratuita, siempre que se cumplan los requisitos establecidos.
Si el conflicto continúa, el usuario puede recurrir a un abogado para determinar si corresponde iniciar un procedimiento judicial.
Si hay una persona lesionada, la prioridad es la atención médica
En un accidente donde hay personas heridas, la atención médica debe ser la prioridad.
La discusión sobre quién debe cubrir los gastos puede continuar por las vías correspondientes, pero es fundamental conservar todos los documentos que acrediten la atención recibida, los tratamientos y los gastos generados.
En casos como el de la pasajera lesionada en Ramos Arizpe, determinar si la aseguradora debe cubrir un traslado, tratamiento o gasto específico dependerá de la póliza contratada, las coberturas incluidas, las circunstancias del accidente y la documentación del siniestro.
En resumen
Si tu aseguradora no responde después de un accidente:
1. Reporta el siniestro y guarda el folio.
2. Revisa tu póliza y confirma qué cobertura tienes.
3. Pide por escrito cualquier negativa de la aseguradora.
4. Presenta una reclamación ante la UNE de la compañía.
5. Si no obtienes una solución, acude a CONDUSEF.
6. Conserva todos los documentos, mensajes, reportes médicos y comprobantes de gastos.
7. No dejes pasar los plazos legales para reclamar.
CONDUSEF 55 5340 0999 800 999 8080
Horario de atención telefónica: lunes a viernes, de 8:30 a 18:00 horas.
La intervención de CONDUSEF no significa automáticamente que la aseguradora tenga que pagar. Cada reclamación se analiza de acuerdo con el contrato, las coberturas, las circunstancias del accidente y las pruebas disponibles.